令和8年分 年末調整のポイント~今年の改正点と申告書記入の注意点~

令和8年度税制改正により、令和8年12月の年末調整から基礎控除の引上げ等が反映されます。従業員の皆様に申告書をご記入いただく前に、下記の改正点と注意点をご確認ください。

1 今年の主な改正点(令和8年12月1日施行・令和8年分から適用)

① 基礎控除の引上げ

合計所得金額給与収入のみの場合の年収改正前改正後
132万円以下206万円以下95万円104万円
132万円超 336万円以下475万1,999円以下88万円104万円
336万円超 489万円以下665万5,556円以下68万円104万円
489万円超 655万円以下850万円以下63万円67万円
655万円超 2,350万円以下2,545万円以下58万円62万円

※ 令和8・9年分の金額です(令和10年分以後は別の金額となります)。合計所得金額2,350万円超の部分は改正ありません。

② 給与所得控除の最低保障額の引上げ

給与所得控除の最低保障額が 65万円 → 74万円 に引き上げられました(令和8・9年分)。

③ 扶養親族等の所得要件の引上げ

区分改正前 合計所得(給与年収)改正後 合計所得(給与年収)
扶養親族・同一生計配偶者58万円以下(123万円以下)62万円以下(136万円以下)
特定親族(19歳以上23歳未満)58万円超123万円以下(123万円超188万円以下)62万円超123万円以下(136万円超197万円以下)
配偶者特別控除の対象配偶者58万円超133万円以下(123万円超201万5,999円以下)62万円超133万円以下(136万円超207万円以下)
勤労学生85万円以下(150万円以下)89万円以下(163万円以下)

④ 23歳未満の扶養親族がいる場合の生命保険料控除の特例(新設)

新生命保険料(一般)の控除上限が 4万円 → 6万円 に拡充されます(令和8・9年分)。
申告書への追加記入が必要です。
詳しくは下記「2 【記入漏れ注意】保険料控除申告書『年齢23歳未満の扶養親族』欄」をご覧ください。

今年の源泉徴収事務のポイント

  • 令和8年11月までの毎月の源泉徴収に変更はありません。12月の年末調整で改正後の基礎控除額等により年税額を計算し、精算します。
  • 扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。新たに要件を満たすことになった家族の控除を受けるには、扶養控除等(異動)申告書の提出(追記)が必要です。
  • 改正後の「源泉徴収税額表」は令和9年1月以後の給与から使用します。

2 【記入漏れ注意】保険料控除申告書「年齢23歳未満の扶養親族」欄

この欄を記入しないと、特例の対象者でも一般生命保険料控除は最高4万円のままです。

対象になる方(すべてに該当)

  • 平成24年1月1日以後に契約した生命保険(新生命保険料)の一般生命保険料を支払っている
  • 平成16年1月2日以後生まれの扶養親族(配偶者を除く)がいる(16歳未満の子も対象です)
  • その扶養親族の令和8年の合計所得金額が 62万円以下(給与収入のみなら136万円以下)

※ 夫婦共働きの場合は夫婦双方が適用を受けられます。介護医療保険料・個人年金保険料は対象外です。令和8年12月以降に給与(賞与)の支払がない方は、扶養親族の所得要件が58万円以下(給与収入のみなら123万円以下)となります。

記入する欄:申告書の生命保険料控除欄の一番下「☆年齢23歳未満の扶養親族」欄
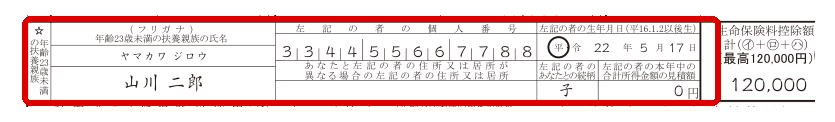
出典:国税庁「令和8年分 年末調整のしかた」保険料控除申告書の記載例(一部抜粋。赤枠は当事務所が加筆)

記入する内容扶養親族の氏名(フリガナ)・個人番号・生年月日・あなたとの続柄・本年中の合計所得金額の見積額(別居の場合は住所も)
併せて確認同じ欄の上にある「年齢23歳未満の扶養親族の有無」の「有」に○が付いているか

※ 個人番号の記載は会社の指示に従ってください。

3 その他の申告書の主な注意点

申告書注意点
扶養控除等(異動)申告書 令和8年分(提出済み)の見直し所得要件の引上げにより、令和8年の合計所得が**58万円超62万円以下(給与年収123万円超136万円以下)**の家族は新たに扶養親族になれます。追記してご提出ください。扶養親族の所得見積額や家族構成(出生・就職・婚姻等)に変更があれば修正してください。
扶養控除等(異動)申告書 令和9年分所得は令和9年の見込み額、年齢は令和9年12月31日現在で判定します。扶養親族は合計所得62万円以下(年収136万円以下)、源泉控除対象配偶者は95万円以下(年収169万円以下、本人の合計所得900万円以下の場合)です。
基礎控除申告書 兼 配偶者控除等申告書 等合計所得489万円以下なら基礎控除は104万円です。改正後の金額が印刷された様式をご使用ください。配偶者の合計所得が62万円以下(年収136万円以下)なら配偶者控除、62万円超133万円以下(年収207万円以下)なら配偶者特別控除の対象です。

出典・ご注意

出典:国税庁「令和8年分 年末調整のしかた」(記載例の画像は一部を抜粋し、赤枠を当事務所が加筆しています)

ご注意:本記事は令和8年11月時点の法令等に基づき作成しています。個別の事情により取扱いが異なる場合がありますので、具体的な判断は税理士等の専門家または所轄税務署にご確認ください。本記事の利用により生じた損害について、当事務所は責任を負いかねます。

専門家監修サービス「Fact Check PRO」に監修者として登録されました

このたび、株式会社リーフレインが運営する専門家監修サービス「Fact Check PRO」に、税務分野の監修者として登録いただきましたのでご報告いたします。

Fact Check PRO|ファクトチェック × 記事監修サービス

Fact Check PROは、品質重視のコンテンツ制作で実績のある編集プロダクションが運営する専門家監修サービスです。実績や専門性を確認したうえで厳選された専門家のみが登録されており、記事の正確性と信頼性を高めることを目的としています。

AI技術の普及により情報発信がますます身近になる一方で、その正確性がこれまで以上に問われる時代でもあります。こうした中で、税務の専門家としてお声がけいただいたことを大変ありがたく感じております。

当事務所では、日頃の税務顧問業務に加え、正しい税務知識の発信にも力を入れております。今回の監修者登録を通じて、より多くの方に正確な情報をお届けできるよう努めてまいります。

今後ともどうぞよろしくお願いいたします。

【note更新】追徴税額が過去10年で最高に。AI時代の税務調査について書きました

noteに新しい記事を掲載しました。

今回のテーマは、「税務調査の対象を、AIが選ぶようになっている」というお話です。

国税庁が昨年12月に公表した「令和6事務年度 法人税等の調査事績の概要」によると、法人税・消費税の実地調査による追徴税額は3,407億円と、直近10年で最高となりました。一方で、調査の件数自体は前年より減っています。

件数は減っているのに、追徴税額は過去最高。この背景には、AIを活用して「調査必要度の高い法人」を絞り込む、国税当局の新しい調査手法があります。

記事では、AIがどのように調査先を選んでいるのか、どのような不正パターンが検出されやすいのか、そして経営者の皆様が日頃から意識しておきたいポイントを、公表資料に基づいて解説しています。

「うちは調査に選ばれやすいのだろうか」と気になったことのある経営者の方に、ぜひお読みいただきたい内容です。

▼記事はこちらからご覧いただけます

税務調査の対象は、AIが選んでいます ―追徴税額が「過去10年で最高」になった理由|松浦|品川区の税理士

【note更新】外貨同士の為替差益に関する最高裁判決について

2026年6月16日、外国通貨を別の外国通貨に交換する取引について、その取引時点で為替差益に課税できるとする最高裁判決が出されました。

外貨建て資産をお持ちの方や、海外口座で運用されている方にとっては実務上の影響が大きい内容です。

特に近年は、楽天証券やSBI証券などの国内ネット証券を通じて米国株式を購入される方も増えており、特定口座やNISA口座を利用していても、外貨決済にともなう為替差益については別途確定申告が必要になるケースがあります。

判決の内容と、実務上注意していただきたいポイントについて、noteにまとめましたので、ご関心のある方はぜひご覧ください。

▶ 外貨を外貨に替えただけで課税対象に?最高裁が示した「為替差益」の考え方|松浦|品川区の税理士

【note更新】中小企業にも広がる「国際税務」――鍵を握るのは租税条約

noteに新しい記事を投稿しました。

中小企業にも広がる「国際税務」――鍵を握るのは租税条約|松浦|品川区の税理士

近年、グローバル化の進展に伴い、業務委託先の方が海外在住(非居住者)であったり、株主様が海外へ転居されたりするなど、中小企業の税務においても国際税務が関わる場面が増えてきています。

記事では、国際税務の基本的な考え方や、実務上欠かせない「租税条約」の役割について、私自身が税理士法人に勤務していた時代に経験した実例も交えながら解説しています。

ぜひご覧ください。

【note更新】シェアサロン・業務委託のホントのところ

noteに新しい記事を投稿しました。

─────────────────────
📝「シェアサロン・業務委託のホントのところ、税理士が解説します。」
─────────────────────

最近、美容業界では業務委託・面貸し・シェアサロンという働き方が急速に広まっています。

独立を考えているスタイリストさんにとっては魅力的な選択肢である一方、サロンオーナーさんにとっては「偽装請負」による税務リスクという見落としがちな落とし穴があります。

今回の記事では、
・「業務委託」「面貸し」「シェアサロン」の違い
・スタイリスト側のメリット・リスク
・オーナー側のメリット・税務リスク
・外注費と認められるための5つのポイント

について、税理士の視点からわかりやすく解説しています。

美容業界に関わる方はもちろん、フリーランスや業務委託を活用している経営者の方にも参考にしていただける内容です。ぜひご覧ください。

▶ 記事はこちら:シェアサロン・業務委託のホントのところ、税理士が解説します。|松浦|品川区の税理士

【note更新】食料品の消費税ゼロ」の公約なのになぜ1%?

「食料品の消費税ゼロ」が公約なのに、なぜ「1%」という数字が出てきたのでしょうか。非課税とゼロ税率の違い、レジシステムの壁など、税理士の視点で分かりやすく整理しています。

「食料品の消費税ゼロ」の公約なのになぜ1%? 税理士が消費税の仕組みから読み解く|松浦|品川区の税理士

noteはじめました

このたび、noteでの情報発信をはじめました。

これまでこのブログで税務情報をお届けしてきましたが、今後はnoteを主な発信の場として更新していく予定です。税務や経営に関わるテーマを、より読みやすい形でお届けしていきたいと思っています。

ぜひフォローしていただけると嬉しいです。

▶ note:松浦|品川区の税理士|note

引き続きよろしくお願いいたします。

「少額減価償却資産の特例」金額基準引き上げの見通しについて

令和7年12月に公表された令和8年度税制改正大綱の中でも、中小企業の設備投資に直接影響する改正として注目されているのが、「少額減価償却資産の特例」の金額基準の見直しです。

現時点では法案審議中ではありますが、成立の公算が高い状況にあるため、概要と実務上の留意点を整理いたします。


1.改正の概要

中小企業者等が利用できる「少額減価償却資産の特例」について、1資産あたりの取得価額の上限が引き上げられる予定です。

  • 現行:30万円未満
  • 改正案:40万円未満

なお、年間300万円までという総額限度は変更されません。

したがって、改正後は1資産40万円未満の減価償却資産について、合計300万円までは取得年度に全額損金算入が可能となる見込みです。


2.適用時期(予定)

本改正は、令和8年4月1日施行とされています。

適用関係は次のとおりとなる見込みです。

取得・事業供用日適用される上限額
令和8年3月31日まで30万円未満(現行)
令和8年4月1日以降40万円未満(改正後)

ここで重要なのは、「契約日」ではなく、実際に取得し、事業の用に供した日が基準となる点です。引渡日や使用開始日によって適用可否が決まりますので、実務上は十分な確認が必要です。


3.対象法人の要件変更

今回の改正では、対象法人の規模要件にも変更が予定されています。

  • 現行:常時使用する従業員500人以下
  • 改正後:常時使用する従業員400人以下

この見直しにより、一定規模の法人は特例の対象外となる可能性があります。


4.法案の審議状況

本改正を含む「所得税法等の一部を改正する法律案」は、令和8年2月20日に閣議決定され、同日国会に提出されています。

現在、衆議院で審議中ですが、

  • 衆議院では与党が3分の2以上の議席を有していること
  • 政府・与党が年度内成立を目指していること
  • 予算関連法案であること

などから、3月末までに成立する可能性は極めて高いと見込まれます。

例年どおり、3月末成立・公布、4月1日施行という流れになる可能性が高い状況です。


5.実務上の検討ポイント

現在、30万円超40万円未満の設備投資をご検討されている場合には、取得時期によって税務上の取扱いが変わる可能性があります。

  • 令和8年3月31日までに取得・供用
    → 即時損金算入不可(通常の減価償却)
  • 令和8年4月1日以後に取得・供用
    → 即時損金算入可(年間300万円限度内)

決算対策、資金繰り、利益水準とのバランスを踏まえ、取得タイミングを検討する余地があると考えられます。


まとめ

少額減価償却資産の特例は、中小企業の設備投資判断に直結する制度です。今回の改正は一見シンプルな金額引き上げですが、適用時期や対象法人要件の変更など、実務上の確認事項も少なくありません。

法案成立・公布をもって正式決定となりますが、3月中の設備投資をご検討中の事業者様は、取得時期を含めた税務影響の確認をおすすめいたします。

今後も確定情報が公表され次第、随時整理してまいります。

タワマン節税は終わった?国税庁が次に注視する「貸付用不動産」を利用した相続対策

近年、「タワマン節税」という言葉を耳にする機会が増えました。
市場価格と相続税評価額の差を利用する相続対策です。

しかし、令和7年11月13日に国税庁が公表した説明資料「財産評価を巡る諸問題」を見ると、議論の焦点は区分マンションにとどまっていないことが分かります。

現在、国税庁が注視しているのは、

一棟所有の賃貸マンションなど「貸付用不動産」を活用した相続税対策

です。


1.なぜ貸付用不動産で評価差が生じるのか

資料7頁では、貸付用不動産の市場価格と通達評価額の関係が整理されています。

市場価格

  • 収益性が高い
  • 入居率が高い
  • 安定した賃料収入

→ 収益物件として人気が高まり価格上昇

相続税評価(通達評価)

  • 借家人の権利を考慮
  • 利用・処分の制約を評価に反映

→ 入居割合が高いほど評価は下がる

結果として、

人気物件ほど市場価格は高く、税務評価は低くなる

という逆転現象が生じます。

この評価差(かい離)が、さまざまな相続対策に利用されています。


2.最高裁判決に至った事例

資料4頁では、次の事例が紹介されています。

  • 13.8億円で賃貸物件取得
  • 通達評価額3.3億円
  • 借入金10億円を債務控除
  • 相続税0円申告

取得価額と通達評価額の差は10.5億円。

この事案は令和4年4月19日の最高裁判決につながりました。

最高裁は、

実質的な租税負担の公平に反する場合には、通達評価額を上回る評価も許容される

との判断を示しています。


3.一棟賃貸マンションの「駆け込み取得」

資料5頁では、

  • 21億円取得
  • 通達評価4.2億円
  • かい離16.8億円
  • 税負担7.9億円軽減

という事例も紹介されています。

区分マンションの評価見直し後も、一棟所有物件は依然として個別判断の対象となっています。


4.贈与スキームへの拡張

資料6頁以降では、不動産小口化商品を利用した贈与事例も示されています。

  • 3,000万円で取得
  • 通達評価480万円
  • 贈与税大幅減少
  • その後ほぼ同額で売却

評価額が取得価額の約1/6となるケースも確認されています。


5.通達6項と予測可能性

資料2頁・3頁では、財産評価基本通達6項の適用と、納税者の予測可能性の問題が指摘されています。

通達6項は、

「通達評価が著しく不適当な場合」に個別評価を可能とする規定

ですが、その適用場面が必ずしも明確とは言えないため、専門家団体からも制度整備を求める意見が出ています。


6.相続税対策のもう一つの側面

資料8頁では、

  • 高額借入
  • 入居率悪化
  • 固定資産税負担
  • 相続人の資金繰り困難

といった実務上の問題も紹介されています。

相続税の圧縮だけに着目した場合、
別のリスクが顕在化する可能性があることも示唆されています。


まとめ

今回の国税庁資料は、

✔ 貸付用不動産の評価差
✔ 一棟物件スキーム
✔ 不動産小口化商品の贈与
✔ 通達6項の運用状況

など、現在の財産評価を巡る論点を網羅的に整理したものです。

相続税の評価は、「価格」だけでなく「制度」と「運用」によって決まります。
制度の枠組みと近年の動向を理解しておくことは、資産管理において重要な視点の一つといえるでしょう。

今後も税制や通達の動向を注視していきたいところです。

トップへ戻る