令和8年度税制改正により、令和8年12月の年末調整から基礎控除の引上げ等が反映されます。従業員の皆様に申告書をご記入いただく前に、下記の改正点と注意点をご確認ください。
1 今年の主な改正点(令和8年12月1日施行・令和8年分から適用)
① 基礎控除の引上げ
| 合計所得金額 | 給与収入のみの場合の年収 | 改正前 | 改正後 |
|---|---|---|---|
| 132万円以下 | 206万円以下 | 95万円 | 104万円 |
| 132万円超 336万円以下 | 475万1,999円以下 | 88万円 | 104万円 |
| 336万円超 489万円以下 | 665万5,556円以下 | 68万円 | 104万円 |
| 489万円超 655万円以下 | 850万円以下 | 63万円 | 67万円 |
| 655万円超 2,350万円以下 | 2,545万円以下 | 58万円 | 62万円 |
※ 令和8・9年分の金額です(令和10年分以後は別の金額となります)。合計所得金額2,350万円超の部分は改正ありません。
② 給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額が 65万円 → 74万円 に引き上げられました(令和8・9年分)。
③ 扶養親族等の所得要件の引上げ
| 区分 | 改正前 合計所得(給与年収) | 改正後 合計所得(給与年収) |
|---|---|---|
| 扶養親族・同一生計配偶者 | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 特定親族(19歳以上23歳未満) | 58万円超123万円以下(123万円超188万円以下) | 62万円超123万円以下(136万円超197万円以下) |
| 配偶者特別控除の対象配偶者 | 58万円超133万円以下(123万円超201万5,999円以下) | 62万円超133万円以下(136万円超207万円以下) |
| 勤労学生 | 85万円以下(150万円以下) | 89万円以下(163万円以下) |
④ 23歳未満の扶養親族がいる場合の生命保険料控除の特例(新設)
新生命保険料(一般)の控除上限が 4万円 → 6万円 に拡充されます(令和8・9年分)。
申告書への追加記入が必要です。
詳しくは下記「2 【記入漏れ注意】保険料控除申告書『年齢23歳未満の扶養親族』欄」をご覧ください。
今年の源泉徴収事務のポイント
- 令和8年11月までの毎月の源泉徴収に変更はありません。12月の年末調整で改正後の基礎控除額等により年税額を計算し、精算します。
- 扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。新たに要件を満たすことになった家族の控除を受けるには、扶養控除等(異動)申告書の提出(追記)が必要です。
- 改正後の「源泉徴収税額表」は令和9年1月以後の給与から使用します。
2 【記入漏れ注意】保険料控除申告書「年齢23歳未満の扶養親族」欄
この欄を記入しないと、特例の対象者でも一般生命保険料控除は最高4万円のままです。
対象になる方(すべてに該当)
- 平成24年1月1日以後に契約した生命保険(新生命保険料)の一般生命保険料を支払っている
- 平成16年1月2日以後生まれの扶養親族(配偶者を除く)がいる(16歳未満の子も対象です)
- その扶養親族の令和8年の合計所得金額が 62万円以下(給与収入のみなら136万円以下)
※ 夫婦共働きの場合は夫婦双方が適用を受けられます。介護医療保険料・個人年金保険料は対象外です。令和8年12月以降に給与(賞与)の支払がない方は、扶養親族の所得要件が58万円以下(給与収入のみなら123万円以下)となります。
記入する欄:申告書の生命保険料控除欄の一番下「☆年齢23歳未満の扶養親族」欄
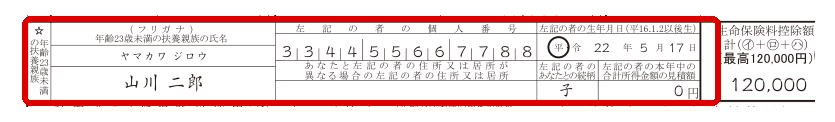
出典:国税庁「令和8年分 年末調整のしかた」保険料控除申告書の記載例(一部抜粋。赤枠は当事務所が加筆)
| 記入する内容 | 扶養親族の氏名(フリガナ)・個人番号・生年月日・あなたとの続柄・本年中の合計所得金額の見積額(別居の場合は住所も) |
|---|---|
| 併せて確認 | 同じ欄の上にある「年齢23歳未満の扶養親族の有無」の「有」に○が付いているか |
※ 個人番号の記載は会社の指示に従ってください。
3 その他の申告書の主な注意点
| 申告書 | 注意点 |
|---|---|
| 扶養控除等(異動)申告書 令和8年分(提出済み)の見直し | 所得要件の引上げにより、令和8年の合計所得が**58万円超62万円以下(給与年収123万円超136万円以下)**の家族は新たに扶養親族になれます。追記してご提出ください。扶養親族の所得見積額や家族構成(出生・就職・婚姻等)に変更があれば修正してください。 |
| 扶養控除等(異動)申告書 令和9年分 | 所得は令和9年の見込み額、年齢は令和9年12月31日現在で判定します。扶養親族は合計所得62万円以下(年収136万円以下)、源泉控除対象配偶者は95万円以下(年収169万円以下、本人の合計所得900万円以下の場合)です。 |
| 基礎控除申告書 兼 配偶者控除等申告書 等 | 合計所得489万円以下なら基礎控除は104万円です。改正後の金額が印刷された様式をご使用ください。配偶者の合計所得が62万円以下(年収136万円以下)なら配偶者控除、62万円超133万円以下(年収207万円以下)なら配偶者特別控除の対象です。 |
出典・ご注意
出典:国税庁「令和8年分 年末調整のしかた」(記載例の画像は一部を抜粋し、赤枠を当事務所が加筆しています)
ご注意:本記事は令和8年11月時点の法令等に基づき作成しています。個別の事情により取扱いが異なる場合がありますので、具体的な判断は税理士等の専門家または所轄税務署にご確認ください。本記事の利用により生じた損害について、当事務所は責任を負いかねます。